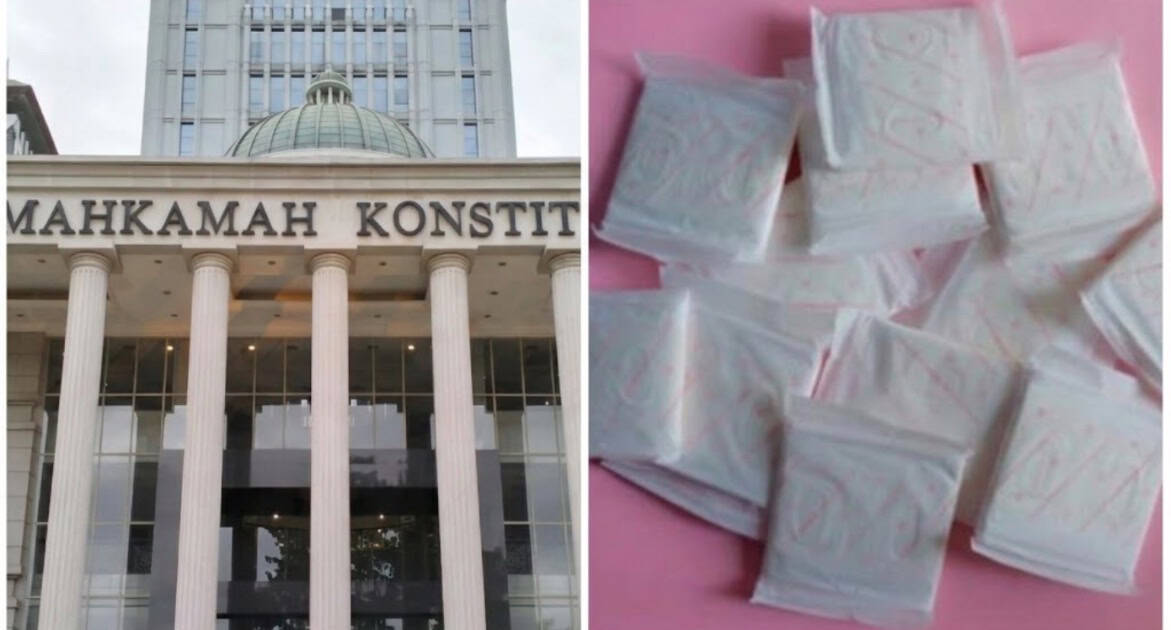
Seorang warga, Bernita Matondang, meminta Mahkamah Konstitusi (MK) memasukkan pembalut ke dalam daftar barang kebutuhan pokok yang dibebaskan dari Pajak Pertambahan Nilai (PPN). Permohonan uji materi Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) itu tercatat dengan nomor perkara 406/PUU-XXIV/2026. MK pernah mengabulkan permohonan serupa pada 2017, ketika daftar bahan pokok bebas PPN dinyatakan tidak boleh dibaca sebagai daftar tertutup.
Bernita menguji Pasal 16B ayat (1a) huruf j angka 1 UU HPP beserta penjelasannya. Pasal itu memberi fasilitas PPN tidak dipungut atau dibebaskan atas barang kebutuhan pokok yang sangat dibutuhkan rakyat banyak. Penjelasannya memerinci jenis barang tersebut, mulai dari beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, hingga buah dan sayur. Pembalut tidak termasuk dalam daftar itu.
Dalam permohonannya, Bernita menyebut harga pembalut yang ia beli sudah memuat PPN, sehingga ia menanggung langsung beban pajak tersebut. Menurut dia, ketiadaan pengecualian bagi pembalut dalam penjelasan pasal membuka celah pengenaan pajak atas produk sanitasi menstruasi. Ia meminta MK menyatakan bahwa barang kebutuhan pokok tidak terbatas pada daftar yang ada, tetapi juga mencakup kebutuhan esensial yang lahir dari proses biologis manusia.
Perdebatan soal daftar ini pernah diputus MK melalui Putusan Nomor 39/PUU-XIV/2016 yang dibacakan pada 2017. Saat itu, MK menyatakan Penjelasan Pasal 4A ayat (2) huruf b UU PPN bertentangan dengan UUD 1945 secara bersyarat, sepanjang rincian sebelas bahan pokok di dalamnya diartikan limitatif. Pemerintah menindaklanjutinya dengan Peraturan Menteri Keuangan Nomor 116/PMK.010/2017, yang menambah ubi-ubian, bumbu-bumbuan, dan gula konsumsi ke daftar bahan pokok bebas PPN. UU HPP kemudian memindahkan pengaturan itu ke Pasal 16B, dengan penjelasan yang kembali memakai rumusan “meliputi”.
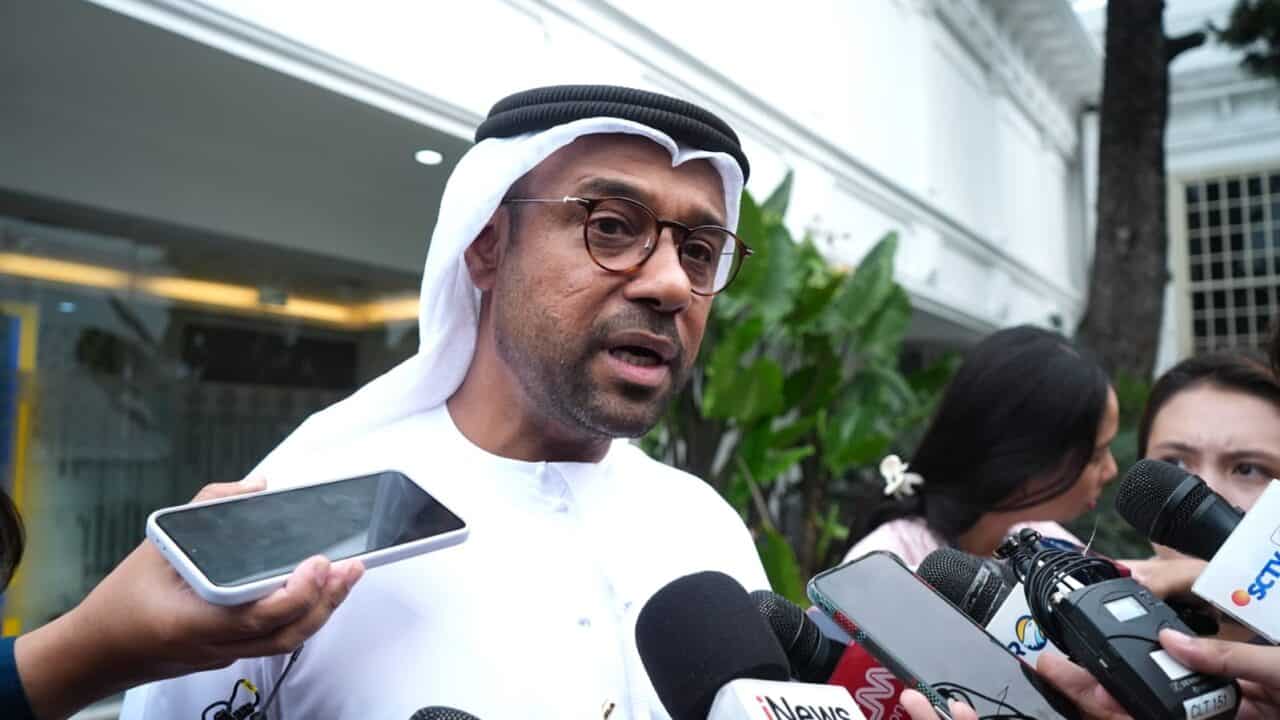
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menyatakan pembalut termasuk Barang Kena Pajak karena belum masuk kelompok barang yang mendapat fasilitas pembebasan. Tarif PPN untuk barang nonmewah 12 persen, tetapi dihitung dengan dasar pengenaan nilai lain sehingga beban efektifnya setara 11 persen. DJP menolak anggapan bahwa pungutan itu menyasar perempuan. “Bukan merupakan pajak yang secara khusus dikenakan kepada perempuan atau atas menstruasi,” ujar Inge Diana Rismawanti dari DJP di Jakarta, Kamis (29/10/2026)
Inge menyebut PPN atas pembalut merupakan bagian dari sistem PPN atas konsumsi barang. Menurut dia, setiap usulan perubahan perlakuan pajak atas produk menstruasi perlu dikaji dengan memperhitungkan dampaknya bagi masyarakat dan implikasi fiskal. DJP juga menyatakan belum ada kajian resmi yang diajukan kepada pemerintah untuk membebaskan pembalut dari PPN.
Isu ini mencuat setelah unggahan di media sosial Threads yang mempertanyakan pajak atas pembalut ramai diperbincangkan pada akhir Oktober 2026. Menteri Pemberdayaan Perempuan dan Perlindungan Anak Arifah Fauzi menanggapinya dengan menyoroti perempuan dari kelompok rentan dan ekonomi bawah. Menurut Arifah, setiap perempuan berhak mendapat produk sanitasi menstruasi yang aman, layak, dan terjangkau.
Sejumlah negara sudah menghapus pajak atas produk sanitasi menstruasi. Kenya menjadi negara pertama yang menghapus PPN atas pembalut pada 2004. India menghapus pajak barang dan jasa atas pembalut pada 2018, Australia pada 2019, dan Inggris menerapkan tarif nol persen untuk produk menstruasi mulai 2021.